

 APP下载
狂赚27.1%!哈佛仍陷财务困境?


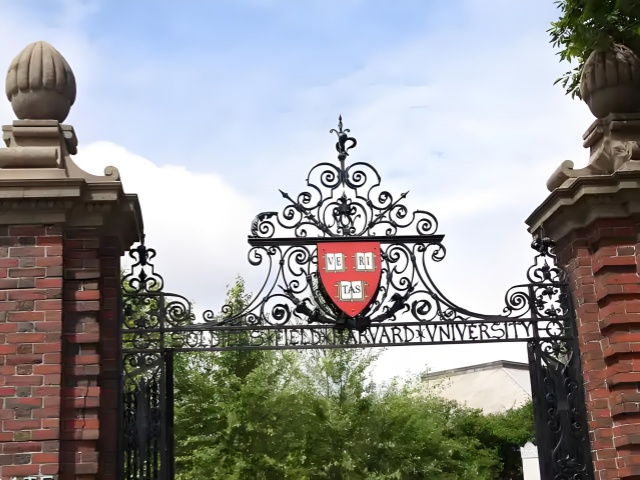
受益于美股整体上行,叠加对商业航天企业等高速成长私营科技公司的风险投资斩获丰厚收益,哈佛大学捐赠基金交出史上第二好的年度投资成绩单。这所常春藤盟校对外公布,截至6月30日的完整财年之内,捐赠基金实现27.1%的回报率,资产总规模接近两成增长,达到680亿美元。
亮眼的投资收益,看似可以对冲来自联邦层面的双重压力,政府不仅大幅削减科研拨款,还上调捐赠基金投资收益的征税比例,此前政府还围绕校园争议问题向学校施压,迫使校方压缩薪资开支、冻结部分岗位招聘。
掌管这笔巨额资产的机构负责人表示,这份卓越业绩主要来自风险投资、公开市场股票以及对冲基金三类资产的贡献,而哈佛的案例,也折射出美国顶尖高校捐赠基金群体一轮整体性的投资回暖。
近年来,哈佛持续加大对非公开市场资产的配置力度,私募股权在整体投资组合当中占比已经来到46%,对比五年前34%的占比提升明显;聚焦初创高增长企业的风投与成长股权投资占比,也从一年前24%进一步抬升至31%。
在私营科技企业估值大幅攀升的财年环境下,这套偏向私募与风险投资的策略充分释放收益,根据监管文件与知情信息,财年期末该基金持有约22亿美元的商业航天企业股权,这也是其规模最大的一笔公开可查股权投资,为本年度贡献可观的投资收益。
合作机构的行业人士评价,敢于承担风险的投资取向,在今年给哈佛带来巨大回报,但与此同时,市场也开始对这一高度押注风险投资的模式产生忧虑,人工智能创业公司估值泡沫化的讨论持续发酵,外界开始发问,AI 热潮会不会成为哈佛的致命短板,高度集中的风险敞口会不会埋下隐患。
该人士直言,当下的成绩固然耀眼,但市场风向随时可能发生反转,风险投资行业本身变化极快。基金管理人同样没有被高回报冲昏头脑,公开提示,阶段性超额收益,往往预示着短期收益走弱,甚至有可能出现负回报。
即便投资账面收益十分可观,学校高层在年度财务报告当中依旧坦言,刚刚过去的财年,学校的财务韧性正在经受非同寻常的考验,压力来自联邦政策带来的双重冲击。
从7月1日开始,捐赠基金投资收益适用联邦税率由1.4%上调至8%,校方测算,每年新增的税务支出,几乎相当于学生资助总开支的五分之二,常规情形下每年新增税负约3亿美元,如果遇到投资收益格外火爆的年份,实际缴纳税款还会数倍放大。
基金负责人对此评价,新增税收会分流原本用于教学、科研、学生资助以及捐赠人指定用途的大量收益资金。税收之外,联邦科研经费的萎缩同样带来重创,受政策、拨款暂停、项目执行放缓多重因素影响,哈佛大学获得的联邦资助科研活动规模下降32.1%。
面对外部财政挤压,学校已经落地一系列内部降本举措,在冻结招聘、人员自然流失、机构重组的共同作用下,薪资总支出削减1.04亿美元,降幅达到3.8%。
学校财务主管明确对外表示,过去两年的外部不确定性并没有就此消散,市场不能简单把捐赠基金的亮眼收益等同于学校财政危机解除。一个极易被外界忽略的关键点是,捐赠基金当中绝大部分资金都带有捐赠者附加的使用限制,不能随意挪用,账面资产规模庞大,但可自由调度的灵活资源十分有限。
强劲的投资回报既无法立刻释放可支配资金,也不能单独抹平经常性收支之间的结构性缺口,因此,资本市场上的丰厚收益,对缓解大学现实财政压力的作用是有限的。这也解释了为什么一边是680亿美元的巨额基金,另一边学校依旧需要裁员降薪、压缩科研项目。
哈佛的处境,揭示出美国顶尖高校捐赠基金一个普遍的认知误区,大众习惯于用总规模和年度回报率评判高校财力,却忽视资金的约束条件与资产结构风险。
大量资金受捐赠条款束缚,只能用于特定方向,不能用来填补运营赤字;同时,风险投资、私募股权占比持续走高,虽然牛市阶段能够制造惊人回报,但这类资产流动性弱,估值存在顺周期特征,一旦科技行业景气下行,就可能面临估值回调、退出困难的局面。
当外部环境发生变化,税收抬升、政府科研拨款收缩同时到来,即便投资组合取得历史性收益,也很难快速转化为现实现金流去对冲现实的运营压力。
对于哈佛以及其他美国头部高校捐赠基金而言,这一轮由科技私募驱动的高收益,更像是周期馈赠,而不是一劳永逸解决财政难题的钥匙。
